Domain finanz-kredit.de kaufen?
Wir ziehen mit dem Projekt
finanz-kredit.de um.
Sind Sie am Kauf der Domain
finanz-kredit.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain finanz-kredit.de kaufen?
Was ist eine Zweckbindung?
Eine Zweckbindung ist eine Einschränkung oder Bedingung, die mit der Verwendung von Geldern oder Ressourcen verbunden ist. Sie legt fest, dass bestimmte Mittel nur für einen spezifischen Zweck oder bestimmte Aktivitäten verwendet werden dürfen. Dies dient dazu sicherzustellen, dass die Gelder nicht zweckentfremdet oder missbraucht werden. Oftmals werden Zweckbindungen bei Spenden oder Fördermitteln verwendet, um sicherzustellen, dass das Geld für den vorgesehenen Zweck verwendet wird. Es ist wichtig, die Zweckbindung genau zu beachten und sicherzustellen, dass die Mittel entsprechend den Vorgaben verwendet werden. **
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **

Ähnliche Suchbegriffe für Zweckbindung
Top-Angebote
Produkte zum Begriff Zweckbindung:
-
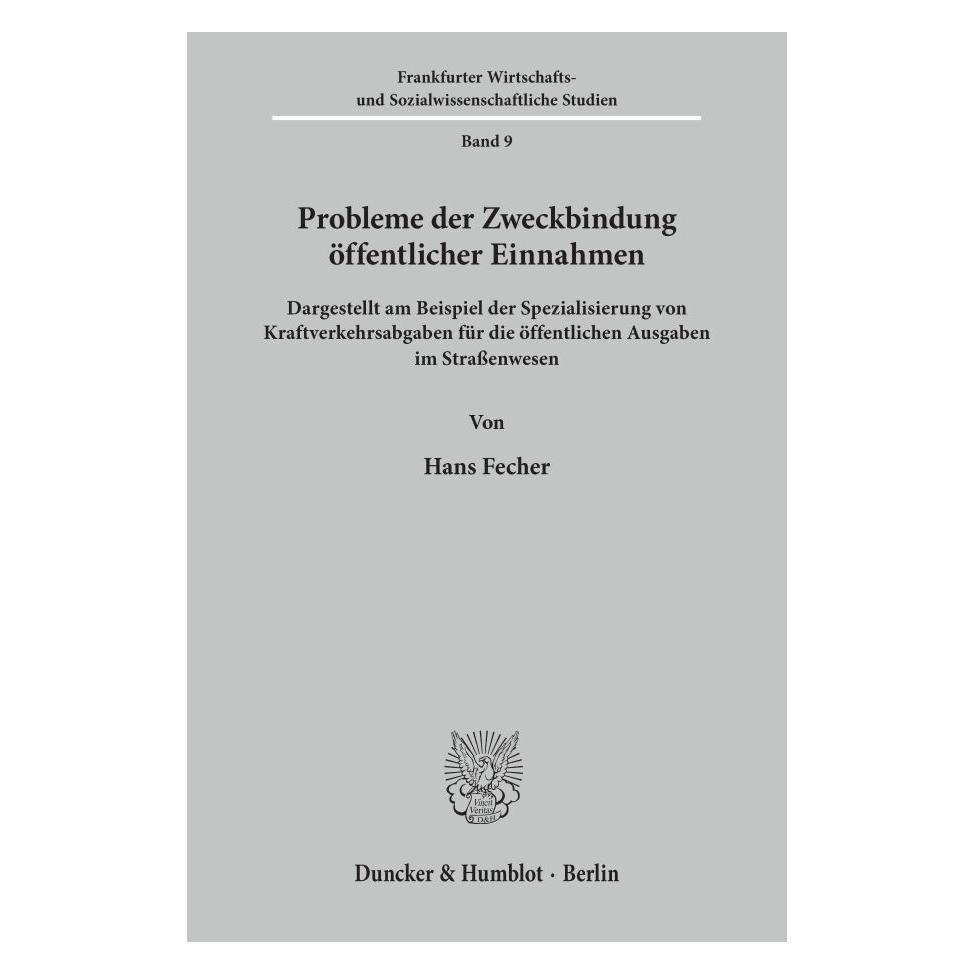
Probleme der Zweckbindung öffentlicher Einnahmen., Taschenbuch von Hans Fecher, Duncker & Humblot, 978-3-428-00391-4Probleme Der Zweckbindung Öffentlicher Einnahmen., Taschenbuch Von Hans Fecher, Duncker & Humblot, 978-3-428-00391-4, Seitenanzahl: 17828,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wachenbrunner, Frank: Der Finanz-FührerscheinDer Finanz-Führerschein , Schnell und einfach Basiswissen zum Thema Geld vermitteln (7. bis 10. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20230601, Produktform: Geheftet, Beilage: Broschüre drahtgeheftet, Autoren: Wachenbrunner, Frank, Seitenzahl/Blattzahl: 57, Keyword: 7. bis 10. Klasse; Sekundarstufe I; Themenübergreifend; Wirtschafts- und Sozialkunde, Fachschema: Wirtschaftslehre / Lehrermaterial, Fachkategorie: Schule und Lernen, Bildungszweck: für die Sekundarstufe I, Thema: Optimieren, Altersempfehlung / Lesealter: 23, Genaues Alter: SEK, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Schulform: SEK, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag, Länge: 291, Breite: 205, Höhe: 6, Gewicht: 200, Produktform: Geheftet, Genre: Schule und Lernen, Genre: Schule und Lernen, eBook EAN: 9783403511311, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Schulform: Sekundarschule (alle kombinierten Haupt- und Realschularten), Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,22,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Beiträge zum Äquivalenzprinzip und zur Zweckbindung öffentlicher Einnahmen., Taschenbuch von , Duncker & Humblot, 978-3-428-05008-6Beiträge Zum Äquivalenzprinzip Und Zur Zweckbindung Öffentlicher Einnahmen., Taschenbuch Von, Duncker & Humblot, 978-3-428-05008-6, Seitenanzahl: 10928,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zweckbindung und -änderung präventiv und repressiv erhobener Daten im Bereich der Polizei., Taschenbuch von Marcus Walden, Duncker & Humblot,Zweckbindung Und -änderung Präventiv Und Repressiv Erhobener Daten Im Bereich Der Polizei., Taschenbuch Von Marcus Walden, Duncker & Humblot, 978-3-428-08848-5, Seitenanzahl: 40799,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
Wie kann man eine gute Bonität aufbauen, um einen Kredit mit niedrigen Zinsen zu erhalten?
Um eine gute Bonität aufzubauen, sollte man seine Rechnungen pünktlich bezahlen und keine Schulden ansammeln. Es ist wichtig, regelmäßig seine Kreditwürdigkeit zu überprüfen und eventuelle Fehler zu korrigieren. Zudem kann es hilfreich sein, verschiedene Kreditarten zu nutzen und einen soliden finanziellen Hintergrund aufzubauen. **
Was bedeutet es, wenn ein Kredit zinsungebunden ist? Inwiefern unterscheidet sich ein zinsungebundener Kredit von einem herkömmlichen Darlehen mit Zinsen?
Ein zinsungebundener Kredit bedeutet, dass keine Zinsen auf den geliehenen Betrag gezahlt werden müssen. Dies kann beispielsweise bei einem zinslosen Darlehen von Freunden oder Verwandten der Fall sein. Im Gegensatz dazu erfordert ein herkömmliches Darlehen mit Zinsen die Zahlung von zusätzlichen Kosten in Form von Zinsen über die Laufzeit des Kredits. **
Top-Angebote
Produkte zum Begriff Zweckbindung:
-
Duncker & Humblot Verarbeitung und Zweckbindung von Informationen im Strafprozess. (Deutsch, Softcover, Marcus A Ernst) (55339827)Duncker & Humblot Verarbeitung und Zweckbindung von Informationen im Strafprozess. (Deutsch, Softcover, Marcus A Ernst) (55339827)69,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Probleme der Zweckbindung öffentlicher Einnahmen., Taschenbuch von Hans Fecher, Duncker & Humblot, 978-3-428-00391-4Probleme Der Zweckbindung Öffentlicher Einnahmen., Taschenbuch Von Hans Fecher, Duncker & Humblot, 978-3-428-00391-4, Seitenanzahl: 17828,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wachenbrunner, Frank: Der Finanz-FührerscheinDer Finanz-Führerschein , Schnell und einfach Basiswissen zum Thema Geld vermitteln (7. bis 10. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20230601, Produktform: Geheftet, Beilage: Broschüre drahtgeheftet, Autoren: Wachenbrunner, Frank, Seitenzahl/Blattzahl: 57, Keyword: 7. bis 10. Klasse; Sekundarstufe I; Themenübergreifend; Wirtschafts- und Sozialkunde, Fachschema: Wirtschaftslehre / Lehrermaterial, Fachkategorie: Schule und Lernen, Bildungszweck: für die Sekundarstufe I, Thema: Optimieren, Altersempfehlung / Lesealter: 23, Genaues Alter: SEK, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Schulform: SEK, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag, Länge: 291, Breite: 205, Höhe: 6, Gewicht: 200, Produktform: Geheftet, Genre: Schule und Lernen, Genre: Schule und Lernen, eBook EAN: 9783403511311, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Schulform: Sekundarschule (alle kombinierten Haupt- und Realschularten), Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,22,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Zweckbindung?
Eine Zweckbindung ist eine Einschränkung oder Bedingung, die mit der Verwendung von Geldern oder Ressourcen verbunden ist. Sie legt fest, dass bestimmte Mittel nur für einen spezifischen Zweck oder bestimmte Aktivitäten verwendet werden dürfen. Dies dient dazu sicherzustellen, dass die Gelder nicht zweckentfremdet oder missbraucht werden. Oftmals werden Zweckbindungen bei Spenden oder Fördermitteln verwendet, um sicherzustellen, dass das Geld für den vorgesehenen Zweck verwendet wird. Es ist wichtig, die Zweckbindung genau zu beachten und sicherzustellen, dass die Mittel entsprechend den Vorgaben verwendet werden. **
-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
Ähnliche Suchbegriffe für Zweckbindung
-
Beiträge zum Äquivalenzprinzip und zur Zweckbindung öffentlicher Einnahmen., Taschenbuch von , Duncker & Humblot, 978-3-428-05008-6Beiträge Zum Äquivalenzprinzip Und Zur Zweckbindung Öffentlicher Einnahmen., Taschenbuch Von, Duncker & Humblot, 978-3-428-05008-6, Seitenanzahl: 10928,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zweckbindung und -änderung präventiv und repressiv erhobener Daten im Bereich der Polizei., Taschenbuch von Marcus Walden, Duncker & Humblot,Zweckbindung Und -änderung Präventiv Und Repressiv Erhobener Daten Im Bereich Der Polizei., Taschenbuch Von Marcus Walden, Duncker & Humblot, 978-3-428-08848-5, Seitenanzahl: 40799,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zweckbindung und Löschungsfristen der Bestands-, Verbindungs-/Nutzungs- und Abrechnungsdaten nach TKG, TDSV, TDDSG/MDStV und EG-TK-DatSch-RL,Zweckbindung Und Löschungsfristen Der Bestands-, Verbindungs-/nutzungs- Und Abrechnungsdaten Nach Tkg, Tdsv, Tddsg/mdstv Und Eg-tk-datsch-rl, Taschenbuch Von Thomas Reimann, Grin, 978-3-640-52124-1, Seitenanzahl: 4417,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verarbeitung und Zweckbindung von Informationen im Strafprozeß., Taschenbuch von Marcus A. Ernst, Duncker & Humblot, 978-3-428-07836-3Verarbeitung Und Zweckbindung Von Informationen Im Strafprozeß., Taschenbuch Von Marcus A. Ernst, Duncker & Humblot, 978-3-428-07836-3, Seitenanzahl: 21059,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Wie kann man eine gute Bonität aufbauen, um einen Kredit mit niedrigen Zinsen zu erhalten?
Um eine gute Bonität aufzubauen, sollte man seine Rechnungen pünktlich bezahlen und keine Schulden ansammeln. Es ist wichtig, regelmäßig seine Kreditwürdigkeit zu überprüfen und eventuelle Fehler zu korrigieren. Zudem kann es hilfreich sein, verschiedene Kreditarten zu nutzen und einen soliden finanziellen Hintergrund aufzubauen. **
-
Was bedeutet es, wenn ein Kredit zinsungebunden ist? Inwiefern unterscheidet sich ein zinsungebundener Kredit von einem herkömmlichen Darlehen mit Zinsen?
Ein zinsungebundener Kredit bedeutet, dass keine Zinsen auf den geliehenen Betrag gezahlt werden müssen. Dies kann beispielsweise bei einem zinslosen Darlehen von Freunden oder Verwandten der Fall sein. Im Gegensatz dazu erfordert ein herkömmliches Darlehen mit Zinsen die Zahlung von zusätzlichen Kosten in Form von Zinsen über die Laufzeit des Kredits. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.